电子系统部门业务分析 销售额、利润率与调整后利润率
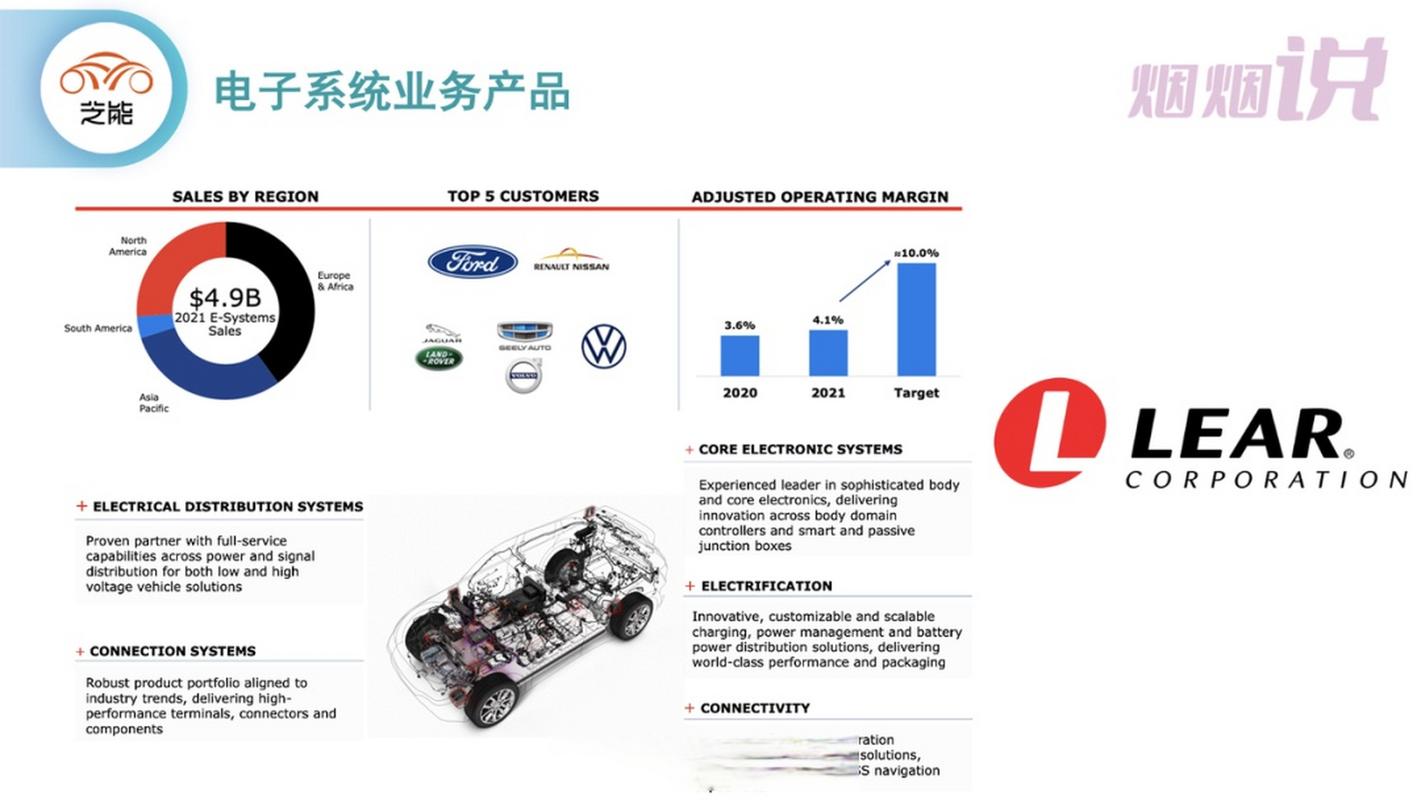
在电子系统部门的业务管理中,销售额、利润率和调整后利润率是三项核心经营指标,它们共同构成评估业务健康度与盈利能力的基础框架。
一、销售额的定位与意义
销售额是电子系统部门业务规模的直接体现,反映一定时期内通过产品销售或系统交付所实现的总收入。对于e system业务而言,销售额不仅衡量市场覆盖与客户需求响应能力,也是后续利润分析的分母基础。较高的销售额通常意味着更强的市场地位和资源利用效率,但需结合利润率综合判断其质量。
二、利润率的计算与解读
利润率通常指营业利润或净利润占销售额的比例,用于衡量电子系统部门将收入转化为利润的效率。该指标剔除规模因素,便于跨产品线、跨周期比较。利润率的高低受产品结构、成本控制、定价策略及项目交付效率影响。在电子系统业务中,硬件与软件、服务与集成的利润差异较大,因此利润率分析需结合业务组合进行。
三、调整后利润率的作用
调整后利润率是在利润率基础上,剔除非经常性损益、重组费用、股权激励、资产减值等一次性或非核心项目后的盈利指标。对于e system业务中的电子系统部门,调整后利润率更能反映持续经营能力和核心业务的实际盈利水平,避免短期因素扭曲经营判断。该指标常用于内部考核、预算编制和外部沟通。
四、三项指标的综合应用
销售额、利润率和调整后利润率应结合使用:销售额判断规模与增长,利润率判断盈利效率,调整后利润率判断核心业务的可持续盈利质量。管理者可通过三者联动分析,识别收入增长是否伴随盈利改善,以及利润波动是否源于非经常性因素。例如,销售额上升而利润率下降,可能提示价格竞争或成本上升;利润率与调整后利润率差异较大,则需关注一次性项目对业绩的影响。
综上,电子系统部门应以销售额为规模基础,以利润率为效率标尺,以调整后利润率为质量校验,形成完整的业务经营分析体系,支撑e system业务的稳健决策与持续优化。
如若转载,请注明出处:http://www.baitengsys.com/product/57.html
更新时间:2026-11-21 03:00:35